Mục lục
Kết thúc phiên giao dịch ngày 12/10/2026, thị trường cà phê ghi nhận diễn biến tích cực trên cả hai sàn kỳ hạn, tuy nhiên mức tăng có sự phân hóa rõ rệt giữa Robusta và Arabica.
Robusta London kỳ hạn tháng 01/2027 tăng 9 USD, tương đương 0,26%, đóng cửa tại 3.463 USD/tấn.
Arabica New York kỳ hạn tháng 12/2026 tăng 3,65 cent, tương đương 1,27%, đóng cửa tại 290,60 cent/pound.
Mức tăng của Arabica vượt trội so với Robusta cho thấy các yếu tố hỗ trợ nguồn cung đang có tác động khác nhau đến từng thị trường. Trong khi Arabica được hưởng lợi từ thông tin sản lượng Colombia suy giảm, Robusta vẫn chịu sức ép từ triển vọng nguồn cung tại các quốc gia sản xuất lớn.
Diễn biến này cho thấy thị trường đang xuất hiện lực mua phục hồi, nhưng chưa hình thành sự đồng thuận đủ mạnh để xác nhận một xu hướng tăng mới.
Một trong những thông tin đáng chú ý nhất đối với thị trường cà phê đầu tuần là sự suy giảm sản lượng tại Colombia, quốc gia sản xuất Arabica chế biến ướt hàng đầu thế giới.
Theo số liệu được công bố, sản lượng cà phê Colombia niên vụ 2025/26 giảm 15%, xuống còn 12,65 triệu bao, trong khi xuất khẩu giảm 12% so với niên vụ trước.
Sự suy giảm này làm gia tăng lo ngại về nguồn cung Arabica chất lượng cao trên thị trường quốc tế, qua đó hỗ trợ giá kỳ hạn New York phục hồi.
Tuy nhiên, cần phân biệt tác động giữa hai chủng loại cà phê. Colombia chủ yếu sản xuất Arabica, vì vậy thông tin nguồn cung suy giảm có ảnh hưởng trực tiếp đến thị trường New York hơn là Robusta London.
Theo đánh giá của Trần Gia Cà Phê, yếu tố Colombia có thể hỗ trợ tâm lý thị trường trong ngắn hạn, nhưng chưa đủ cơ sở để làm thay đổi triển vọng cung cầu của Robusta trong trung hạn.
Trái ngược với những lo ngại về nguồn cung Arabica tại Colombia, thị trường Robusta đang ghi nhận nhiều tín hiệu cho thấy nguồn cung thương mại tiếp tục được cải thiện.
Trong tháng 9/2026, Brazil xuất khẩu khoảng 3,58 triệu bao cà phê nhân xanh, tăng 3,2% so với cùng kỳ năm trước.
Đáng chú ý, riêng lượng xuất khẩu Robusta đạt gần 814.000 bao, tăng khoảng 65% so với cùng kỳ.
Sự gia tăng đáng kể này cho thấy Brazil đang tiếp tục mở rộng vai trò cung ứng Robusta trên thị trường quốc tế, tạo thêm áp lực cạnh tranh đối với các quốc gia xuất khẩu truyền thống, đặc biệt là Việt Nam.
Theo số liệu của Tổ chức Cà phê Quốc tế (ICO), xuất khẩu Robusta toàn cầu trong 11 tháng đầu niên vụ 2025/26 đạt khoảng 45,6 triệu bao, tăng gần 12% so với cùng kỳ niên vụ trước.
Số liệu này phản ánh lượng Robusta được đưa vào thương mại quốc tế đang gia tăng, qua đó góp phần giảm bớt những lo ngại về tình trạng thiếu hụt nguồn cung.
Tuy nhiên, xuất khẩu tăng không đồng nghĩa hoàn toàn với dư cung. Để đánh giá chính xác cán cân cung cầu, cần tiếp tục theo dõi sản lượng, tiêu thụ và tồn kho cuối kỳ.
Đối với triển vọng giá trung hạn, sự gia tăng nguồn cung xuất khẩu là yếu tố bất lợi cho khả năng hình thành một chu kỳ tăng giá bền vững của Robusta.
Bên cạnh hoạt động xuất khẩu, triển vọng sản xuất tại hai quốc gia cung ứng cà phê lớn là Brazil và Việt Nam tiếp tục đóng vai trò quan trọng đối với diễn biến giá.
Tại Brazil, điều kiện thời tiết đang có những chuyển biến thuận lợi hơn khi lượng mưa được cải thiện tại các vùng sản xuất cà phê. Diễn biến này hỗ trợ quá trình ra hoa và phát triển cây trồng, góp phần củng cố kỳ vọng về triển vọng sản lượng trong niên vụ tiếp theo.
Mặc dù vậy, điều kiện thời tiết vẫn cần được theo dõi trong những tuần tới, bởi lượng mưa thuận lợi trong giai đoạn đầu chưa đủ để bảo đảm năng suất và sản lượng cuối vụ.
Tại Việt Nam, niên vụ cà phê 2026/27 chính thức bắt đầu từ tháng 10. Hoạt động thu hoạch dự kiến được đẩy mạnh trong những tháng cuối năm, đồng nghĩa nguồn cung cà phê mới sẽ từng bước tham gia thị trường.
Trong trường hợp điều kiện thời tiết thuận lợi và tiến độ thu hoạch diễn ra bình thường, lượng hàng đưa ra thị trường có khả năng gia tăng, tạo thêm áp lực đối với giá Robusta.
Trần Gia Cà Phê đánh giá rằng triển vọng nguồn cung từ Brazil và Việt Nam tiếp tục là yếu tố cần đặc biệt quan tâm khi phân tích xu hướng giá Robusta trong những tháng cuối năm 2026.
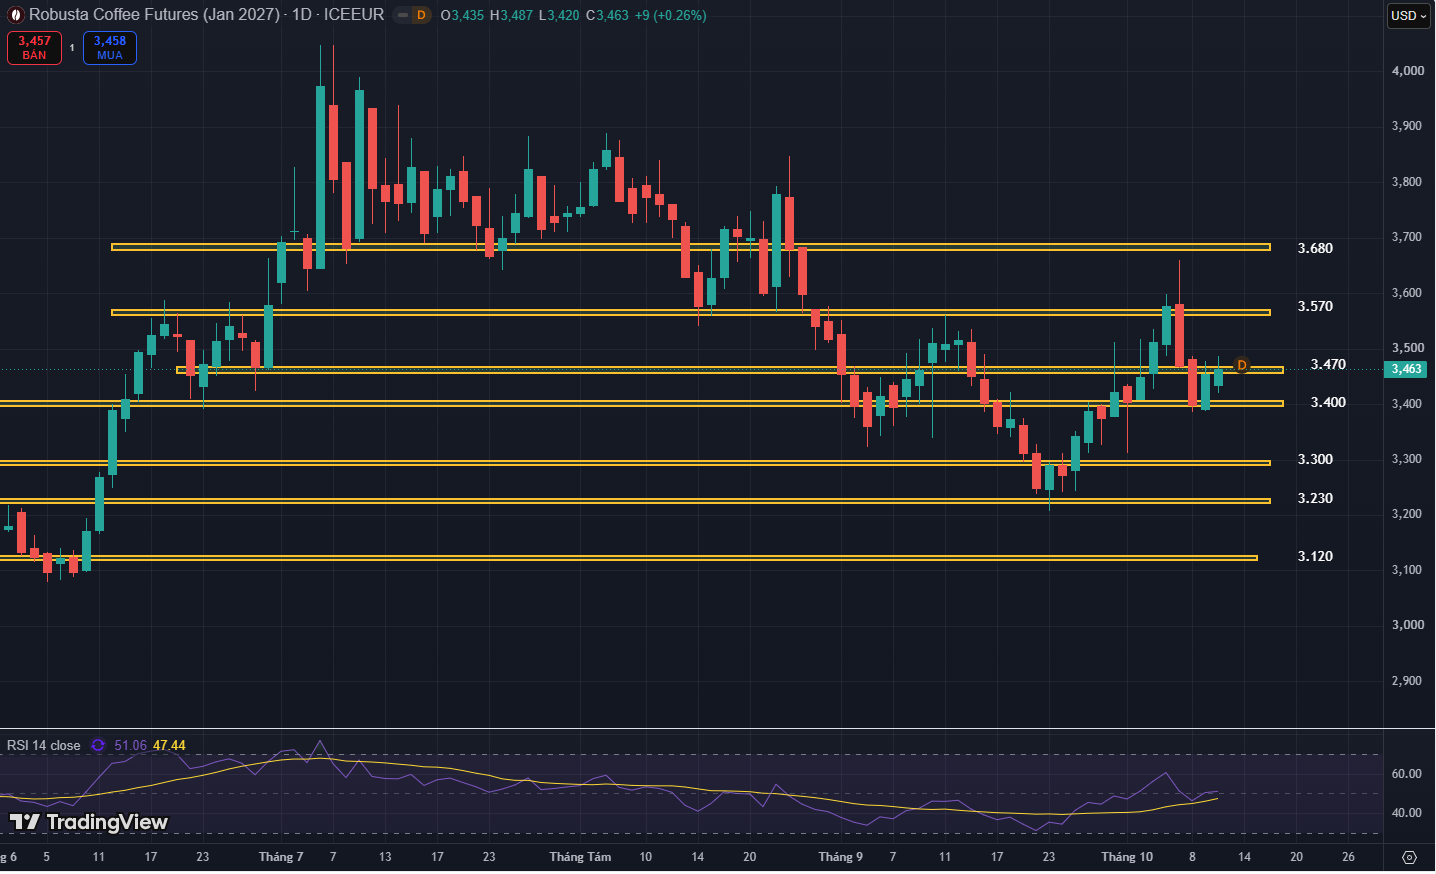
Trên biểu đồ kỹ thuật khung ngày, Robusta kỳ hạn tháng 01/2027 đóng cửa phiên 12/10 tại 3.463 USD/tấn, ngay dưới vùng kháng cự quan trọng 3.470 USD/tấn.
Sau khi phục hồi từ khu vực hỗ trợ 3.230–3.300 USD/tấn, giá đã có thời điểm tiếp cận vùng 3.570–3.600 USD/tấn nhưng không thể duy trì đà tăng. Áp lực bán xuất hiện tại vùng giá cao khiến Robusta nhanh chóng điều chỉnh trở lại khu vực 3.400 USD/tấn.
Nhịp phục hồi đầu tuần cho thấy lực mua ngắn hạn đang quay trở lại, tuy nhiên giá vẫn chưa vượt qua được các vùng kháng cự cần thiết để xác nhận sự thay đổi xu hướng.
Chỉ báo sức mạnh tương đối RSI(14) trên khung ngày hiện đạt khoảng 51 điểm, vượt nhẹ ngưỡng trung tính 50.
Diễn biến này cho thấy động lượng mua ngắn hạn đang có sự cải thiện so với giai đoạn trước. Tuy nhiên, RSI mới chỉ dao động quanh vùng trung tính, chưa phản ánh trạng thái tăng giá mạnh.
Để củng cố triển vọng phục hồi, thị trường cần xuất hiện sự đồng thuận giữa diễn biến giá và động lượng, đặc biệt là khả năng vượt qua những vùng kháng cự phía trên.
Vùng kháng cự:
3.470–3.500 USD/tấn: Kháng cự gần, quyết định khả năng mở rộng nhịp phục hồi ngắn hạn.
3.570–3.600 USD/tấn: Kháng cự quan trọng, nơi giá đã xuất hiện áp lực bán mạnh trong tuần trước.
3.680 USD/tấn: Vùng kháng cự cao hơn cần theo dõi nếu giá hình thành xu hướng phục hồi mạnh.
Vùng hỗ trợ:
3.400 USD/tấn: Hỗ trợ gần, đóng vai trò quan trọng đối với trạng thái phục hồi hiện tại.
3.300 USD/tấn: Hỗ trợ tiếp theo nếu áp lực bán gia tăng.
3.230 USD/tấn: Vùng hỗ trợ mạnh, tương ứng khu vực đáy gần nhất trên biểu đồ ngày.
Kịch bản phục hồi:
Nếu Robusta vượt qua vùng 3.470–3.500 USD/tấn và duy trì giao dịch ổn định phía trên, lực mua có thể tiếp tục được củng cố, mở ra khả năng phục hồi về vùng 3.570–3.600 USD/tấn.
Tuy nhiên, đây vẫn được xem là nhịp phục hồi trong cấu trúc xu hướng giảm trung hạn cho đến khi thị trường hình thành những tín hiệu đảo chiều rõ ràng hơn.
Kịch bản giảm trở lại:
Nếu giá tiếp tục thất bại tại vùng 3.470–3.500 USD/tấn, áp lực bán có thể quay trở lại và đưa Robusta kiểm định vùng hỗ trợ 3.400 USD/tấn.
Trường hợp vùng 3.400 bị phá vỡ với tín hiệu xác nhận trên khung ngày, nguy cơ mở rộng đà giảm về 3.300 USD/tấn và xa hơn là 3.230 USD/tấn sẽ gia tăng.
Phiên tăng đầu tuần mang lại tín hiệu tích cực về mặt tâm lý và động lượng giao dịch ngắn hạn. Tuy nhiên, xét trên tổng thể, những yếu tố cơ bản và kỹ thuật hiện tại vẫn chưa đủ để xác nhận Robusta đã kết thúc xu hướng giảm trung hạn.
Thông tin sản lượng Colombia suy giảm đang hỗ trợ Arabica, nhưng triển vọng nguồn cung Robusta từ Brazil và Việt Nam tiếp tục tạo ra những áp lực đáng kể.
Về kỹ thuật, cấu trúc giá vẫn cho thấy các vùng kháng cự phía trên đang phát huy hiệu lực, đặc biệt là khu vực 3.570–3.600 USD/tấn.
Trần Gia Cà Phê tiếp tục duy trì quan điểm thận trọng đối với các nhịp phục hồi của Robusta, ưu tiên quan sát phản ứng giá tại những vùng kháng cự quan trọng thay vì xác nhận xu hướng tăng quá sớm.
Trong ngắn hạn, vùng 3.470–3.500 USD/tấn sẽ đóng vai trò quyết định đối với khả năng mở rộng đà phục hồi. Ngược lại, mốc 3.400 USD/tấn tiếp tục là hỗ trợ cần được bảo vệ để duy trì trạng thái cân bằng hiện tại.