Thị trường cà phê thế giới kết thúc tuần 19–23/10 với diễn biến phân hóa rõ rệt. Robusta London tiếp tục suy yếu, phá vỡ vùng hỗ trợ 3.300 USD/tấn và xác nhận áp lực giảm. Trong khi Arabica New York duy trì được mức tăng nhẹ so với cuối tuần trước nhờ những yếu tố hỗ trợ từ dòng tiền đầu cơ, tồn kho và tỷ giá Brazil.
Mục lục
Kết thúc phiên giao dịch ngày 23/10/2026, Robusta London kỳ hạn tháng 01/2027 đóng cửa tại 3.242 USD/tấn, giảm 163 USD/tấn, tương đương 4,79% so với mức 3.405 USD/tấn của cuối tuần trước.
Trong tuần, Robusta có thời điểm phục hồi lên 3.499 USD/tấn nhưng không duy trì được lực mua. Giá liên tiếp đánh mất các vùng hỗ trợ 3.470, 3.400 và 3.300 USD/tấn, trước khi kết thúc tuần gần vùng thấp nhất tại 3.232 USD/tấn.
Đây là diễn biến tiêu cực bởi lực bán không chỉ xuất hiện tại vùng kháng cự mà còn gia tăng khi giá phá vỡ các ngưỡng hỗ trợ quan trọng. Việc đóng cửa dưới 3.300 USD/tấn cho thấy thị trường chưa hình thành được lực cầu đủ mạnh để hấp thụ áp lực bán.
Trái ngược với Robusta, Arabica New York kỳ hạn tháng 12/2026 đóng cửa tại 307,45 cent/lb, tăng 1,85 cent/lb, tương đương 0,61% so với mức 305,60 cent/lb của cuối tuần trước.
Theo dữ liệu từ giacaphe.com, giá cà phê nội địa bình quân ngày 17/10/2026 đạt 92.900 đồng/kg. Đến ngày 24/10/2026, mức giá bình quân giảm xuống 89.500 đồng/kg.
Như vậy, giá cà phê nội địa giảm 3.400 đồng/kg, tương đương 3,66% so với cuối tuần trước.
Việc giá trong nước giảm theo Robusta London cho thấy áp lực từ thị trường kỳ hạn đã truyền dẫn trực tiếp sang hoạt động thu mua hàng thực.
Đối với doanh nghiệp, đại lý và người nắm giữ hàng tồn kho, diễn biến này tiếp tục đặt ra yêu cầu quản trị rủi ro giá. Việc kỳ vọng giá phục hồi mạnh trong ngắn hạn chưa có đủ cơ sở khi thị trường quốc tế vẫn duy trì cấu trúc suy yếu.
Trong tuần 19–23/10, chỉ số sức mạnh đồng USD (DXY) giảm nhẹ 0,03%, phản ánh trạng thái tương đối ổn định của đồng bạc xanh.
Trong khi đó, tỷ giá tham chiếu USD/BRL của Brazil giảm từ 5,0823 xuống 5,0374, tương đương khoảng 0,88%, cho thấy đồng real mạnh lên so với USD.
Tác động đến giá cà phê:
Đồng real mạnh thường làm giảm sức hấp dẫn của việc bán cà phê xuất khẩu lấy USD đối với các nhà sản xuất Brazil. Đây là yếu tố hỗ trợ tương đối cho giá Arabica.
Tuy nhiên, kỳ vọng Cục Dự trữ Liên bang Mỹ tiếp tục duy trì mặt bằng lãi suất cao cùng biến động mạnh của giá năng lượng vẫn tạo ra những rủi ro đối với dòng vốn đầu tư vào hàng hóa.
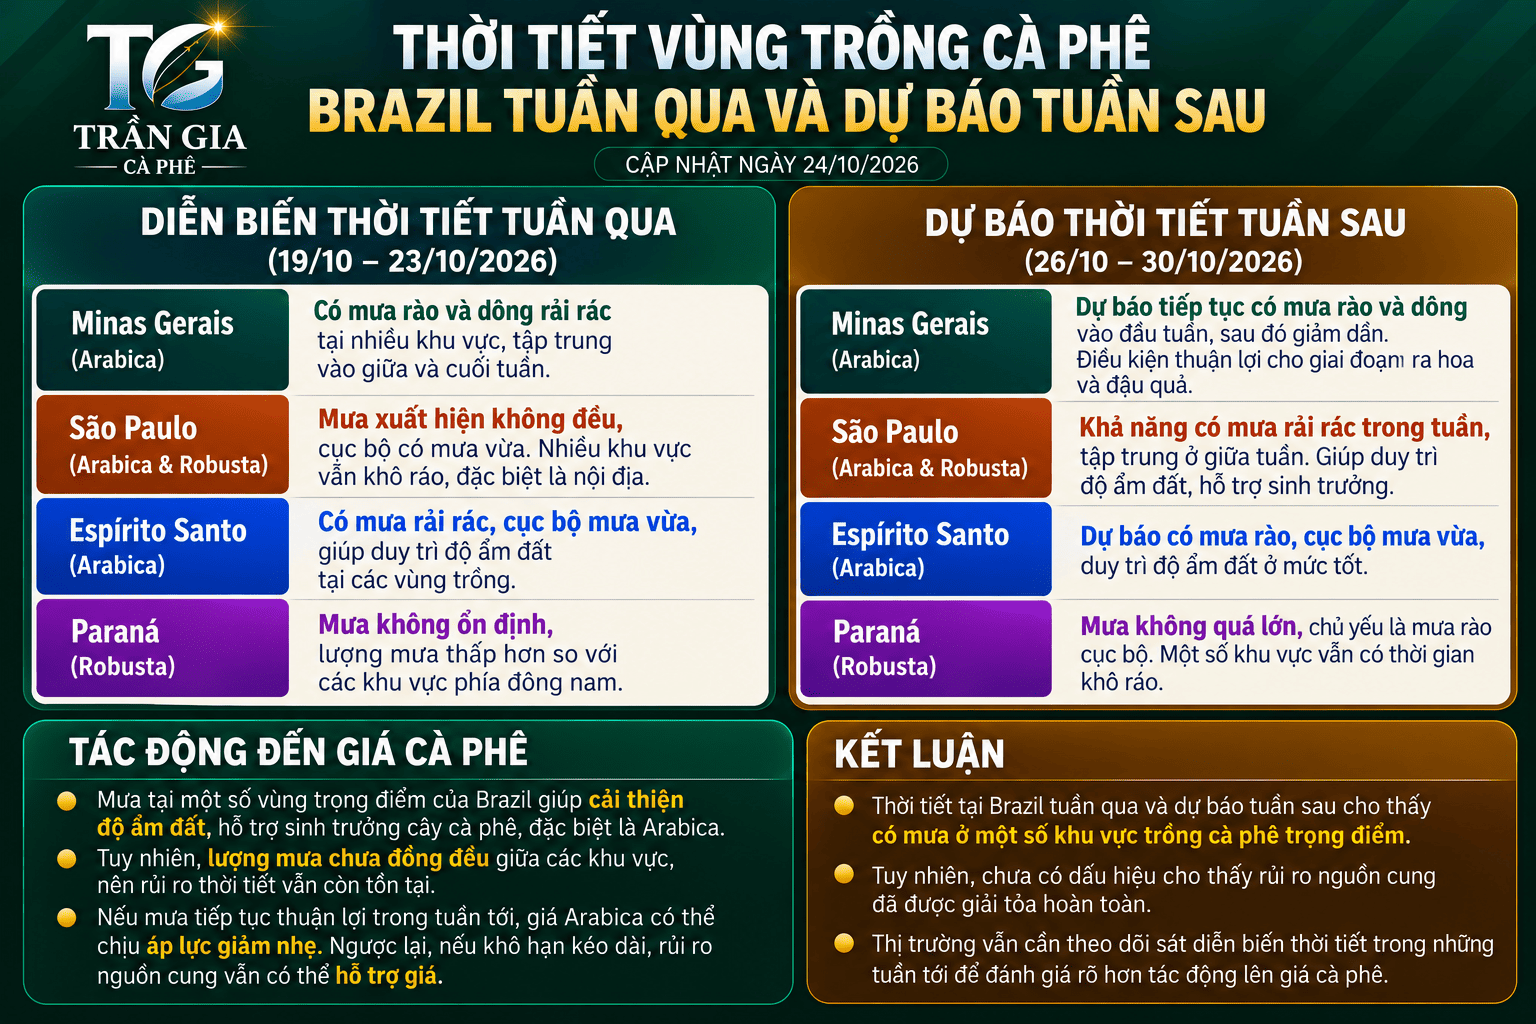
Thời tiết (xem ảnh)
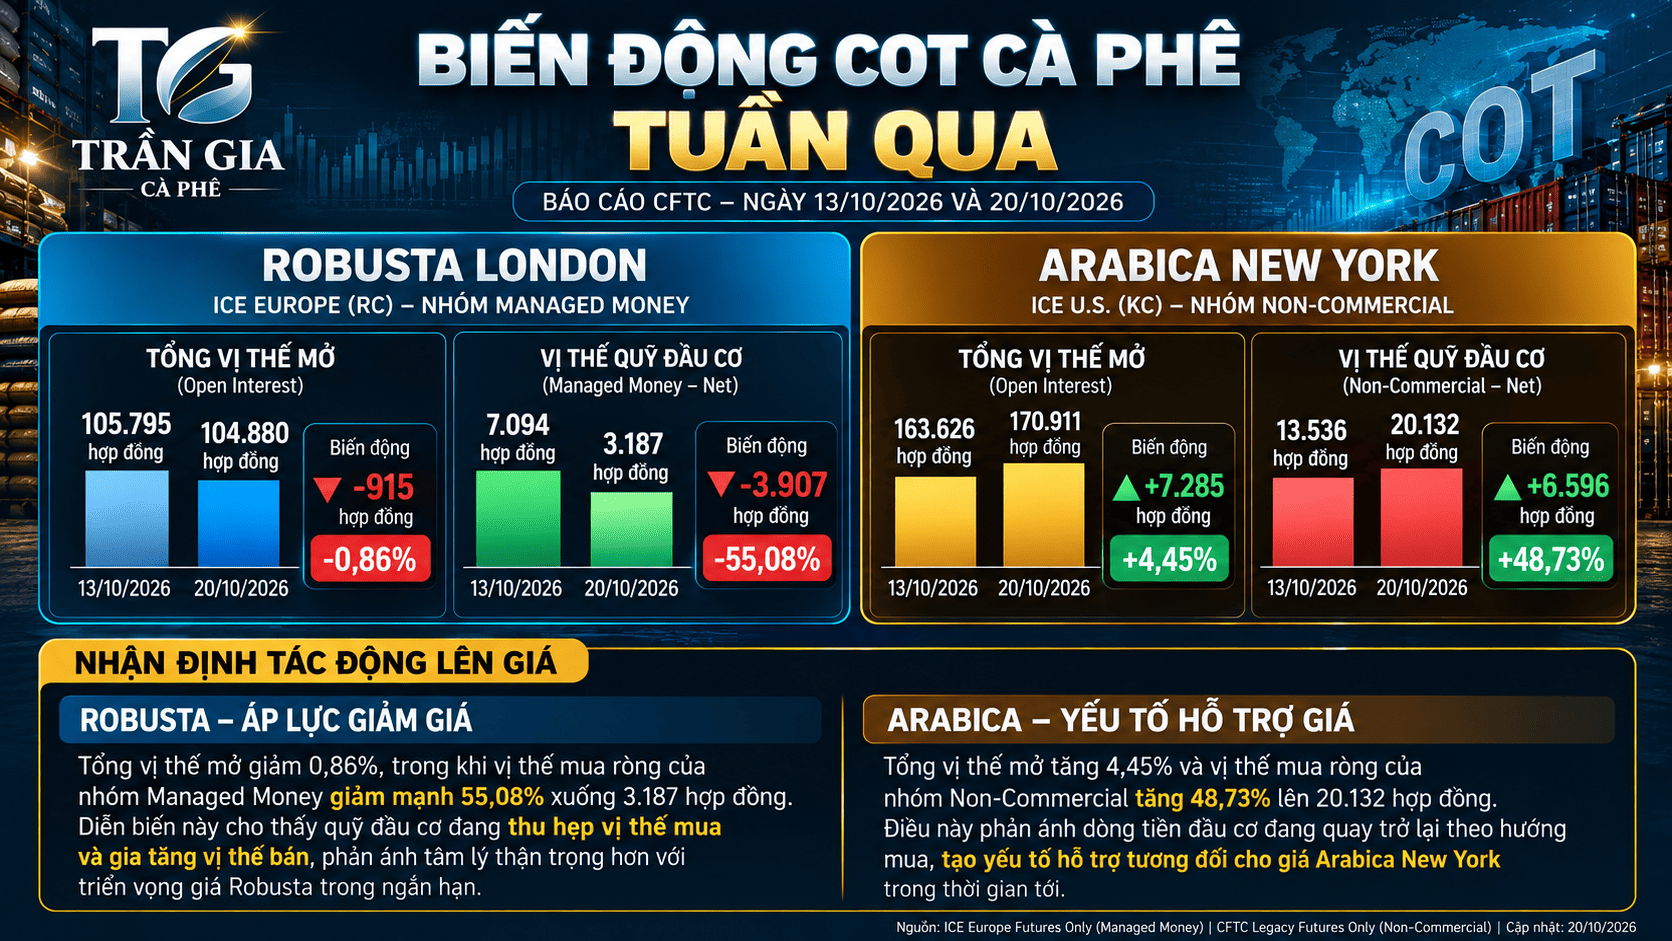
Vị thế mua ròng giảm từ 7.094 xuống 3.187 hợp đồng. Mức giảm 3.907 hợp đồng, tương đương 55,08%.
Tổng vị thế mở giảm từ 105.795 xuống 104.880 hợp đồng, tương đương 0,86%.
Nhận định tác động:
Mức độ đặt cược vào chiều tăng của các quỹ đầu cơ đã suy giảm mạnh. Trong khi đó, tổng vị thế mở chỉ giảm nhẹ, phản ánh sự thay đổi đáng kể trong cơ cấu vị thế thay vì một đợt rút vốn đồng loạt khỏi thị trường.
Dòng tiền đầu cơ đang tạo áp lực bất lợi đối với Robusta, phù hợp với diễn biến giá giảm và việc thị trường liên tục phá vỡ các vùng hỗ trợ.
Vị thế mua ròng tăng từ 13.536 lên 20.132 hợp đồng. Tăng 6.596 hợp đồng, tương đương 48,73%.
Tổng vị thế mở tăng từ 163.626 lên 170.911 hợp đồng, tương đương 4,45%.
Nhận định tác động:
Sự gia tăng đồng thời của vị thế mua ròng và tổng vị thế mở phản ánh mức độ tham gia thị trường cao hơn, cùng với sự cải thiện rõ rệt về thiên hướng nắm giữ vị thế mua của nhóm đầu cơ phi thương mại.
Đây là yếu tố hỗ trợ tương đối cho Arabica, góp phần lý giải khả năng giữ giá tốt hơn Robusta trong tuần qua.
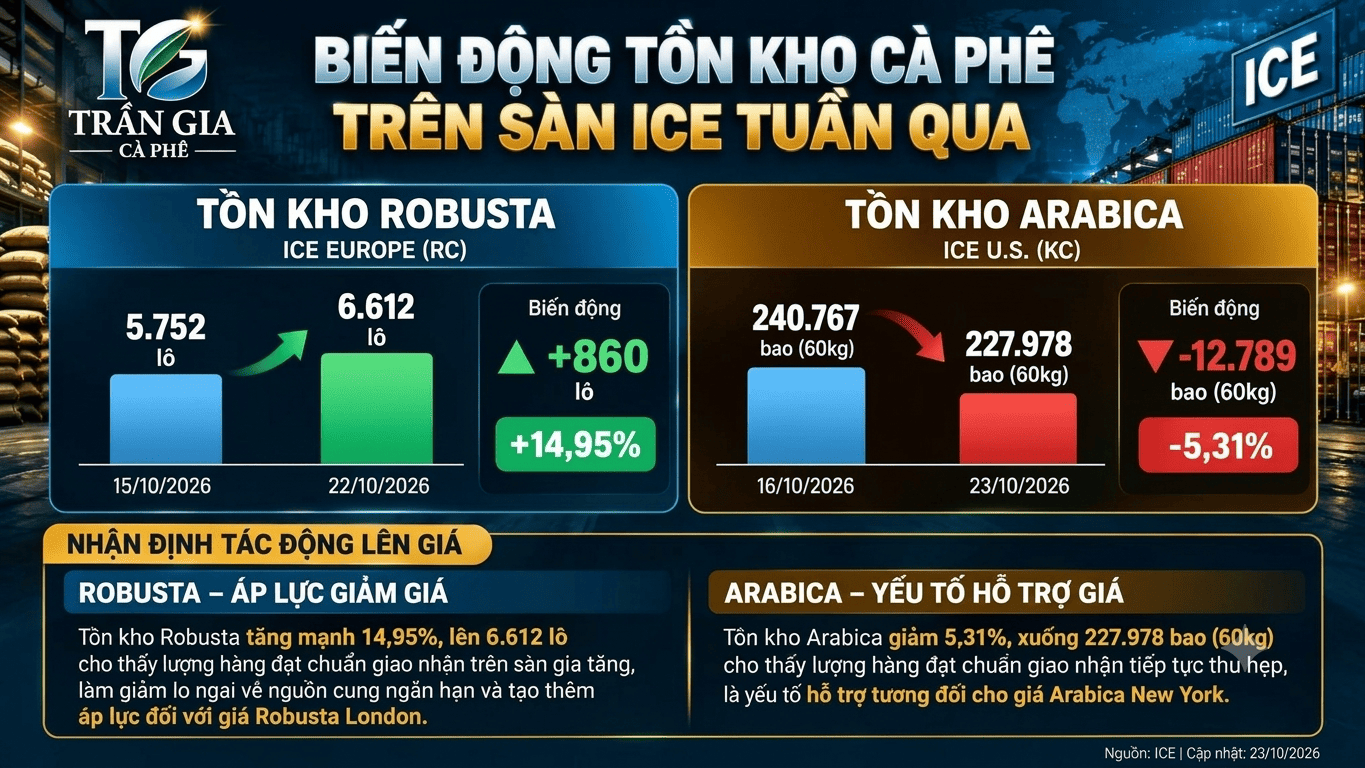
Theo dữ liệu tổng hợp đến ngày 22/10/2026, tồn kho Robusta tăng từ 5.752 lên 6.612 lô, tương đương tăng 860 lô, hay 14,95% so với ngày 15/10.
Nhận định tác động:
Tuy tồn kho ICE không đại diện cho toàn bộ nguồn cung cà phê thế giới, mức tăng gần 15% trong một tuần vẫn là tín hiệu bất lợi cho giá trong ngắn hạn, đặc biệt khi thị trường đang thiếu động lực mua.
Tồn kho Arabica giảm từ 240.767 xuống 227.978 bao loại 60 kg, tương đương giảm 12.789 bao, hay 5,31%, tính từ ngày 16/10 đến 23/10.
Nhận định tác động:
Tồn kho giảm làm thu hẹp lượng hàng đạt chuẩn sẵn sàng giao qua sàn, qua đó tạo yếu tố hỗ trợ tương đối cho Arabica.
Đánh giá chung: Tồn kho Robusta tăng trong khi Arabica giảm là một trong những nguyên nhân cơ bản lý giải sự phân hóa của hai thị trường. Khi kết hợp với báo cáo COT, các dữ liệu này cho thấy Robusta đang chịu bất lợi đồng thời từ yếu tố nguồn cung đạt chuẩn và vị thế đầu cơ.
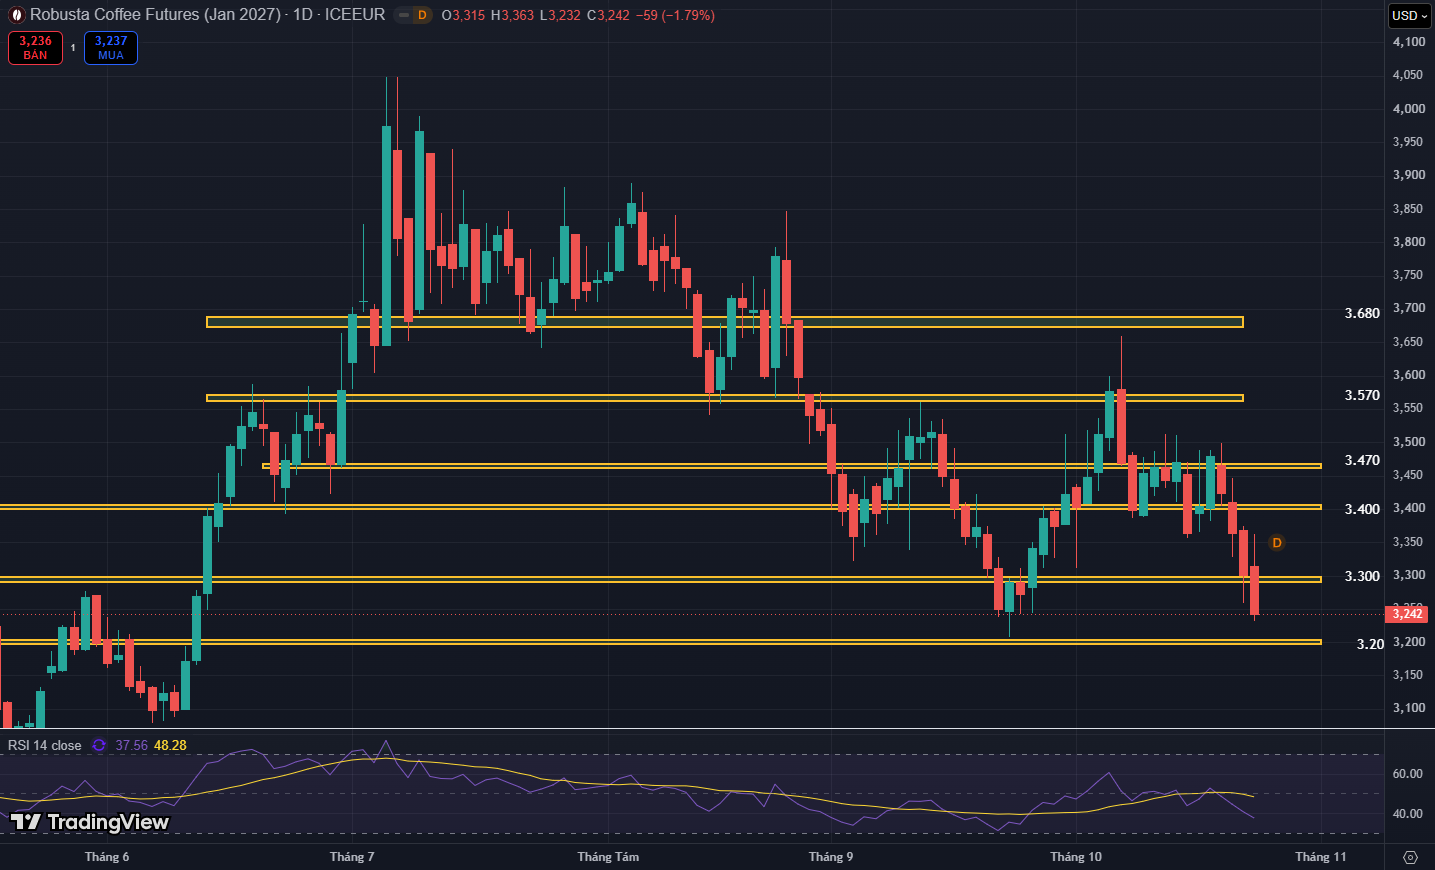
Giá đã phá vỡ lần lượt các vùng hỗ trợ 3.470, 3.400 và 3.300 USD/tấn. Việc hình thành các đỉnh thấp dần, kết hợp với những phiên giảm mạnh, phản ánh cấu trúc giảm ngắn hạn vẫn đang chiếm ưu thế.
Động lượng giá đang yếu, nhưng RSI chưa đi sâu vào vùng quá bán.
Giá hiện đang tiến sát vùng hỗ trợ 3.200–3.220 USD/tấn, khu vực từng ghi nhận phản ứng mua trước đó.
Kịch bản kỹ thuật:
Nếu vùng này được giữ vững, Robusta có thể xuất hiện nhịp hồi kỹ thuật lên 3.300 - 3.400 USD/tấn. Tuy nhiên, để cải thiện cấu trúc ngắn hạn, giá cần lấy lại vùng 3.400 USD/tấn và duy trì ổn định phía trên.
Ngược lại, nếu giá đóng cửa ngày dưới 3.200 USD/tấn, rủi ro mở rộng đà giảm sẽ gia tăng mạnh.
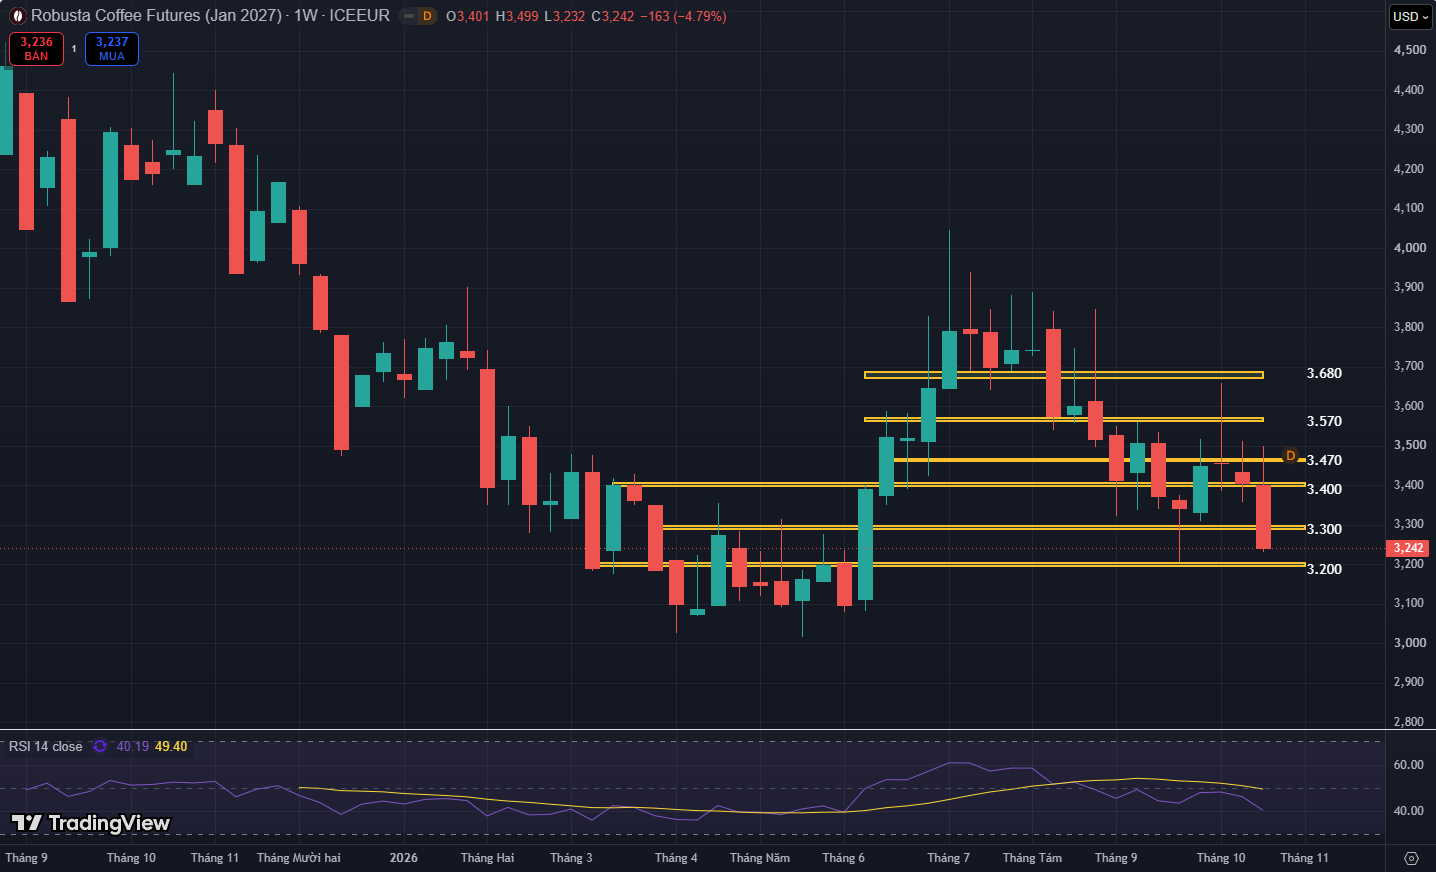
Cây nến tuần có thân giảm lớn và đóng cửa gần vùng thấp nhất, phản ánh bên bán tiếp tục kiểm soát thị trường đến cuối tuần.
Động lượng trung hạn tiếp tục suy yếu (chưa vào vùng quá bán).
Kịch bản kỹ thuật:
Nếu hỗ trợ 3.200 bị xuyên thủng trên khung tuần, thị trường có thể mở rộng đà giảm về các vùng giá thấp hơn, trước mắt là khu vực 3.100–3.150 USD/tấn.
Một nhịp phục hồi từ 3.200 USD/tấn chỉ có ý nghĩa đảo chiều rõ rệt hơn nếu giá lần lượt lấy lại 3.400, 3.470 và sau đó là 3.570 USD/tấn.
Tuần 26–30/10, ưu tiên kịch bản Robusta có các nhịp hồi nhẹ trước khi tiếp tục chịu áp lực giảm.
Vùng 3.200 USD/tấn là mốc quyết định; nếu bị phá vỡ, thị trường có thể mở rộng đà giảm về 3.150–3.100 USD/tấn.
Các nhịp hồi lên 3.300–3.400 USD/tấn cần đi kèm sự cải thiện dòng tiền mua, và nên được đánh giá thận trọng.