Thị trường cà phê mở đầu tuần mới với diễn biến tương đối thận trọng. Cả Robusta và Arabica đều tăng giá, nhưng biên độ chưa đủ lớn để thay đổi cấu trúc thị trường hiện tại.
Robusta London kỳ hạn T11/2026 tăng 10 USD/tấn, đóng cửa tại 3.535 USD/tấn, với biên độ dao động 3.475–3.558 USD/tấn. Arabica New York kỳ hạn T12/2026 tăng 4,8 cent, lên 290,50 cent/pound.
Diễn biến này vẫn thiên về một nhịp phục hồi kỹ thuật sau giai đoạn giảm mạnh, trong khi dòng tiền, tồn kho, triển vọng nguồn cung và yếu tố vĩ mô chưa tạo được nền tảng đủ mạnh để xác nhận một xu hướng tăng mới.
Báo cáo COT cho thấy các quỹ trên Arabica vẫn trong quá trình giảm mức độ tiếp xúc với thị trường. Vị thế mua ròng còn 22.109 hợp đồng, giảm 4.620 hợp đồng trong tuần, trong khi tổng vị thế mở giảm xuống 152.136 hợp đồng.
Việc giá trải qua một nhịp giảm mạnh cùng với Net Long và Open Interest đều đi xuống cho thấy áp lực vừa qua có phần đáng kể đến từ quá trình thanh lý vị thế mua. Vì vậy, nhịp phục hồi hiện tại cần thêm sự xác nhận từ dòng tiền trước khi có thể đánh giá là một sự thay đổi xu hướng.
Tồn kho Arabica đạt chuẩn ICE hiện chỉ khoảng 217.932 bao, tiếp tục duy trì ở vùng thấp và vẫn là yếu tố hỗ trợ cho giá. Tuy nhiên, lượng cà phê đang chờ kiểm định tăng lên có thể làm giảm dần sức ép từ câu chuyện tồn kho thấp nếu số hàng này được chứng nhận trong thời gian tới.
Ở chiều ngược lại, tồn kho Robusta ICE đã tăng lên khoảng 5.043 lô, mức cao nhất trong khoảng 9,5 tháng. Đây là yếu tố cần đặc biệt lưu ý khi Việt Nam cũng đang tiến gần hơn tới giai đoạn nguồn cung vụ mới ra thị trường.
Như vậy, nền tảng tồn kho của hai sàn đang có sự phân hóa: Arabica vẫn được hỗ trợ bởi lượng hàng đạt chuẩn thấp, trong khi Robusta chịu áp lực rõ hơn từ lượng tồn kho gia tăng.
Mưa đã xuất hiện trở lại tại các vùng trồng Arabica của Brazil, cải thiện độ ẩm đất và hỗ trợ quá trình ra hoa. Trong ngắn hạn, đây là yếu tố có xu hướng gây áp lực lên giá kỳ hạn khi thị trường bắt đầu hình thành kỳ vọng về nguồn cung vụ tiếp theo.
Tuy nhiên, ra hoa thuận lợi chưa đồng nghĩa với một vụ mùa lớn. Giai đoạn sau ra hoa, đặc biệt là lượng mưa và khả năng đậu trái trong những tháng tới, mới quyết định nhiều hơn đến triển vọng sản lượng. Vì vậy, thời tiết Brazil hiện đang nghiêng theo hướng thuận lợi cho nguồn cung, nhưng vẫn cần tiếp tục theo dõi.
Yếu tố vĩ mô sẽ trở thành tâm điểm trong tuần khi FED công bố quyết định lãi suất tháng 9. Diễn biến của đồng USD sau cuộc họp có thể tác động trực tiếp đến dòng tiền trên thị trường hàng hóa và cà phê.
Tuy nhiên, không nên mặc định một thay đổi lãi suất sẽ khiến USD tăng hay giảm ngay lập tức. Phản ứng của DXY còn phụ thuộc vào mức quyết định thực tế so với kỳ vọng thị trường, thông điệp của FED và định hướng chính sách cho các cuộc họp tiếp theo.
Trên đồ thị ngày, Robusta đã phục hồi hơn 200 USD/tấn từ vùng 3.350 và lấy lại mốc tâm lý 3.500. Tuy nhiên, RSI hiện mới quanh 46–47, vẫn dưới ngưỡng trung tính 50. Điều này cho thấy động lượng giảm đã suy yếu nhưng lực tăng chưa đủ mạnh để xác nhận đảo chiều.
Vùng 3.580–3.600 USD/tấn tiếp tục là lớp kháng cự gần quan trọng. Nếu giá vượt và duy trì đóng cửa trên 3.600, nhịp phục hồi có thể được mở rộng về 3.680–3.700.
Ngược lại, nếu Robusta tiếp tục thất bại tại 3.600 và quay xuống dưới 3.500, áp lực bán có thể trở lại với các vùng hỗ trợ lần lượt tại 3.420 và 3.350 USD/tấn.
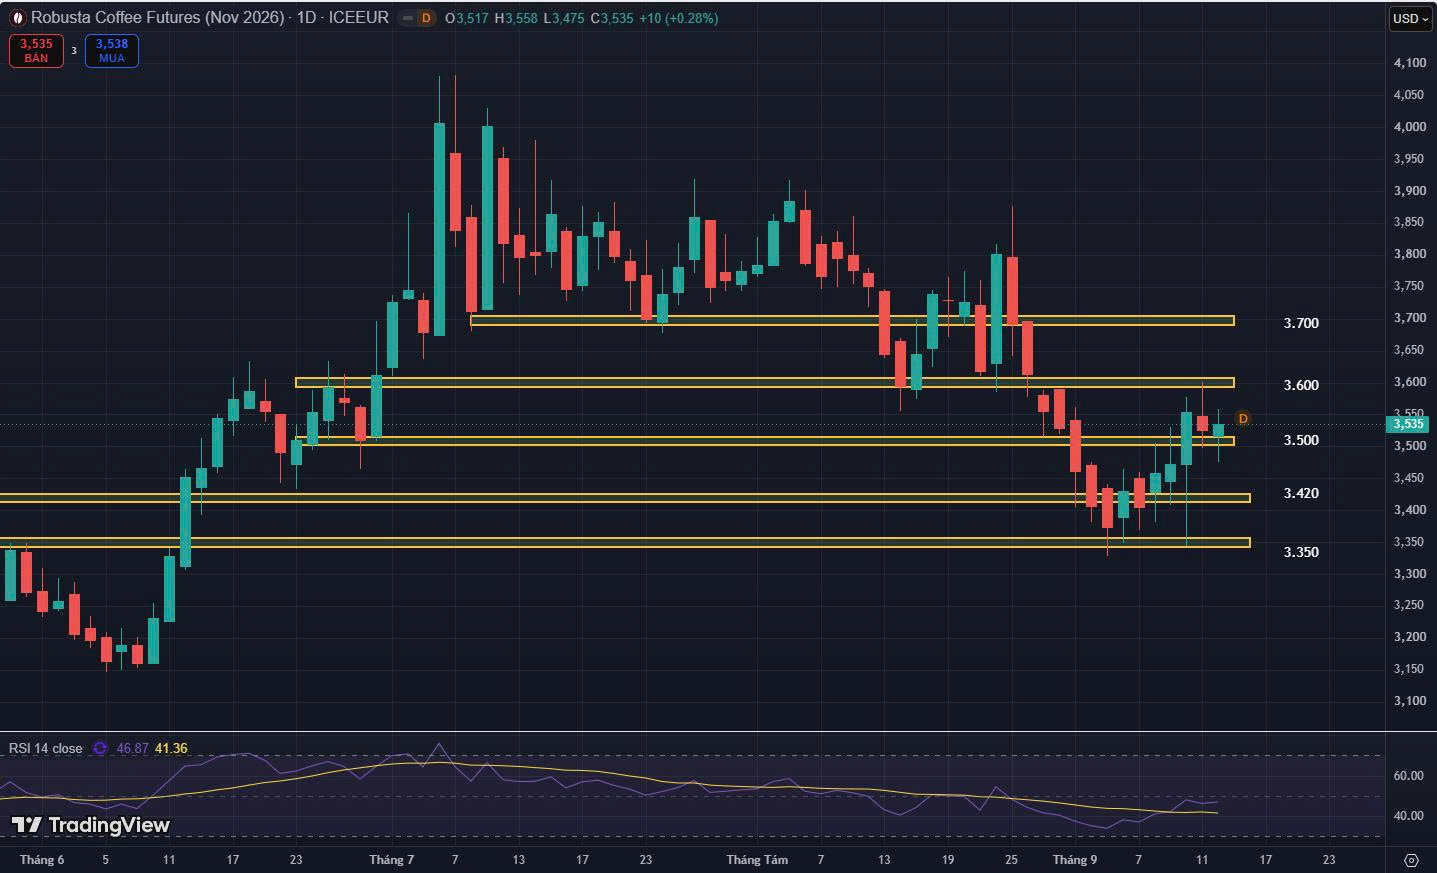
Phiên tăng đầu tuần chưa làm thay đổi cấu trúc chính của Robusta. Giá đã phục hồi đáng kể từ 3.350, nhưng hiện vẫn nằm dưới kháng cự 3.600, trong khi dòng tiền đầu cơ chưa cho tín hiệu quay lại rõ ràng, tồn kho Robusta ICE tăng và điều kiện thời tiết Brazil đang tương đối thuận lợi.
Do đó, Trần Gia Cà Phê tiếp tục đánh giá diễn biến hiện tại là nhịp hồi kỹ thuật trong cấu trúc giảm, thay vì một xu hướng tăng mới.
Chiến lược vẫn là không bán đuổi khi giá ở vùng thấp. Ưu tiên chờ các nhịp phục hồi về vùng kháng cự để tìm cơ hội bán, với mốc đầu tiên cần theo dõi là 3.600 USD/tấn. Nếu 3.600 được vượt và giữ vững trên khung ngày, cấu trúc thị trường cần được đánh giá lại trước khi tiếp tục chiến lược bán.