Thị trường cà phê quay đầu giảm trong phiên 15/9 sau nhịp phục hồi ngắn trước đó. Robusta London kỳ hạn T11/2026 giảm 54 USD/tấn, tương đương 1,53%, đóng cửa tại 3.481 USD/tấn. Giá dao động trong biên độ 3.447–3.555 USD/tấn và không giữ được vùng 3.500 vào cuối phiên.
Arabica New York kỳ hạn T12/2026 giảm 6,85 cent, đóng cửa tại 283,65 cent/pound.
Diễn biến hiện tại cho thấy áp lực không đến từ một yếu tố riêng lẻ mà hình thành đồng thời từ môi trường vĩ mô, nguồn cung Brazil, tồn kho và sự dịch chuyển của dòng tiền đầu cơ.
Mục lục
DXY tăng lên vùng 99,4–99,7 khi thị trường nâng kỳ vọng Fed tăng lãi suất. Đồng USD mạnh cùng lợi suất trái phiếu Mỹ tăng làm giảm sức hấp dẫn của nhóm hàng hóa và tạo thêm áp lực lên các hợp đồng cà phê kỳ hạn.
Tuy nhiên, yếu tố tiền tệ chủ yếu đóng vai trò thúc đẩy biến động ngắn hạn. Áp lực lớn hơn đối với cà phê hiện nằm ở sự thay đổi của bức tranh nguồn cung.
Xuất khẩu cà phê Brazil trong tháng 8 đạt khoảng 4,16 triệu bao, tăng 31% so với cùng kỳ, cho thấy nguồn hàng từ vụ thu hoạch hiện tại đang được đưa ra thị trường với tốc độ cao.
Song song đó, mưa quay trở lại các vùng sản xuất chính, hỗ trợ quá trình ra hoa và hình thành vụ tiếp theo.
Thị trường vì vậy đang đồng thời hấp thụ nguồn cung lớn của vụ hiện tại và kỳ vọng tích cực hơn đối với vụ kế tiếp. Nếu điều kiện thời tiết Brazil tiếp tục thuận lợi trong giai đoạn ra hoa và đậu trái, áp lực lên giá có thể kéo dài.
Tồn kho Arabica đạt chuẩn ICE hiện còn khoảng 217.932 bao, vẫn ở vùng rất thấp. Đây tiếp tục là yếu tố hạn chế khả năng giảm sâu của Arabica trong ngắn hạn.
Tuy nhiên, gần 65.000 bao đang chờ kiểm định, trong khi lượng hàng Brazil hướng về hệ thống kho ICE có xu hướng tăng. Thị trường đang chuyển từ câu chuyện tồn kho thấp sang kỳ vọng tồn kho có thể phục hồi trong những tháng tới.
Với Robusta, áp lực đã thể hiện rõ hơn khi tồn kho ICE tăng lên 5.043 lô, mức cao nhất khoảng 9,5 tháng. Xu hướng tăng tồn kho làm suy yếu một phần yếu tố hỗ trợ về nguồn cung từng duy trì giá Robusta ở vùng cao.
Báo cáo COT Coffee C đến ngày 08/09 cho thấy nhóm Managed Money còn mua ròng 22.109 hợp đồng, giảm 4.620 hợp đồng so với tuần trước.
Tổng vị thế mở cũng giảm từ 155.275 xuống 152.136 hợp đồng.
Việc vị thế mua ròng và Open Interest cùng giảm cho thấy dòng tiền đầu cơ đang thu hẹp mức độ tham gia. Đây chưa phải cấu trúc dòng tiền phù hợp để xác nhận một xu hướng tăng mới.
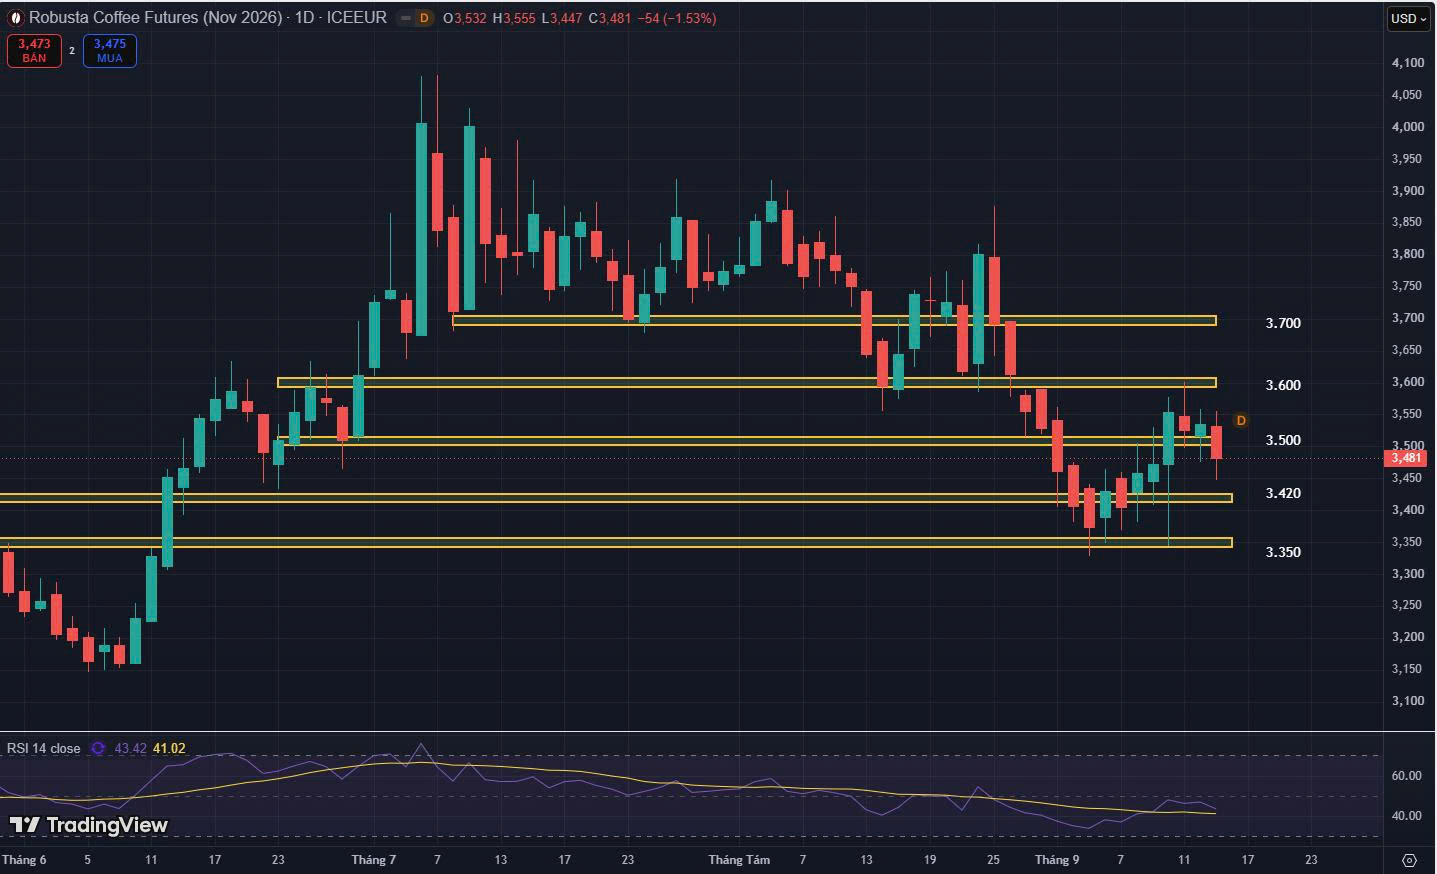
Trên khung ngày, Robusta đã phục hồi hơn 200 USD từ vùng hỗ trợ 3.350, nhưng lực tăng suy yếu khi tiếp cận khu vực 3.500–3.600.
Phiên 15/9, giá tăng lên 3.555 nhưng không duy trì được lực mua, sau đó giảm về 3.447 và đóng cửa tại 3.481 USD/tấn. Việc quay trở lại dưới 3.500 cho thấy vùng giá phía trên vẫn tồn tại lực bán đáng kể.
RSI 14 hiện quanh 43, dưới ngưỡng trung tính 50. Động lượng đã cải thiện so với vùng đáy nhưng chưa đủ để xác nhận sự thay đổi xu hướng.
Các vùng kỹ thuật cần theo dõi:
Kháng cự: 3.500–3.550 → 3.600 → 3.700 USD/tấn
Hỗ trợ: 3.420 → 3.350 USD/tấn
Nếu Robusta tiếp tục giao dịch dưới 3.500 và phá 3.420, khả năng quay lại kiểm định vùng 3.350 sẽ tăng lên. Ngược lại, giá cần vượt và duy trì trên 3.600 để tạo tín hiệu cải thiện rõ hơn về cấu trúc ngắn hạn.
Nhịp phục hồi từ 3.350 chưa đủ cơ sở để xác nhận Robusta đã đảo chiều tăng.
Bức tranh cơ bản hiện vẫn nghiêng về phía gây áp lực lên giá khi nguồn hàng Brazil tăng, xuất khẩu duy trì ở mức cao, tồn kho Robusta tiếp tục phục hồi, kỳ vọng tồn kho Arabica cải thiện và vị thế mua của dòng tiền đầu cơ thu hẹp.
Về kỹ thuật, Robusta vẫn nằm dưới vùng kháng cự quan trọng 3.500–3.600. Vì vậy, nhịp tăng từ 3.350 hiện được đánh giá là nhịp hồi kỹ thuật trong cấu trúc giảm, cho đến khi thị trường tạo được tín hiệu xác nhận khác.
Chiến lược: Không bán đuổi khi giá tiếp cận vùng hỗ trợ. Ưu tiên chờ các nhịp hồi về khu vực 3.500–3.600 USD/tấn và quan sát tín hiệu suy yếu để tìm điểm bán phù hợp. Nếu giá đóng cửa ngày ổn định trên 3.600, cần đánh giá lại kịch bản giảm ngắn hạn.