Thị trường cà phê nhanh chóng quay lại trạng thái suy yếu sau phiên hồi phục trước đó. Diễn biến này tiếp tục cho thấy lực bán vẫn chiếm ưu thế, trong khi những nhịp tăng hiện tại chủ yếu mang tính chất hồi kỹ thuật và chưa đủ để thay đổi cấu trúc xu hướng.
Robusta London kỳ hạn tháng 11/2026 giảm 27 USD, tương đương 0,81%, đóng cửa tại 3.290 USD/tấn, dao động trong vùng 3.264–3.334 USD/tấn. Arabica New York kỳ hạn tháng 12/2026 giảm nhẹ 0,55 cent, xuống 275,35 cent/pound.
Robusta đang giao dịch quanh vùng thấp nhất khoảng ba tháng rưỡi, trong khi Arabica cũng quay lại khu vực đáy ba tháng. Điều này cho thấy áp lực giảm không còn là diễn biến riêng của từng sàn mà đang phản ánh sự thay đổi rộng hơn trong kỳ vọng cung – cầu của thị trường cà phê.
Mục lục
Thông tin cơ bản quan trọng nhất trong phiên đến từ báo cáo vụ mùa lần thứ ba của Conab công bố ngày 24/09.
Sản lượng cà phê Brazil năm 2026 được nâng từ 66,7 lên 67,6 triệu bao, tăng 19,6% so với năm 2025 và đạt mức cao nhất trong chuỗi thống kê của Conab. Tại thời điểm báo cáo, khoảng 99% diện tích cà phê Brazil đã được thu hoạch.
Nếu chỉ nhìn vào tổng sản lượng, đây rõ ràng là yếu tố gây sức ép lên giá. Tuy nhiên, cấu trúc của vụ mùa quan trọng hơn con số tổng.
Arabica đạt 48,2 triệu bao, tăng 34,8% so với năm trước. Trong khi Conilon/Robusta chỉ đạt 19,4 triệu bao, giảm 6,6% và thấp hơn đáng kể so với dự báo trước đó là 20,9 triệu bao.
Điều này tạo ra một điểm cần phân biệt rõ: vụ mùa kỷ lục của Brazil chủ yếu được tạo ra bởi sự phục hồi rất mạnh của Arabica, không phải bởi Robusta.
Vì vậy, việc sử dụng riêng con số 67,6 triệu bao để giải thích trực tiếp cho đà giảm của Robusta London là chưa đầy đủ. Riêng đối với Conilon/Robusta, Conab thực tế đang điều chỉnh nguồn cung theo hướng thấp hơn kỳ vọng trước đó.
Đối với Robusta, vấn đề lớn hơn hiện nay không nằm riêng ở sản lượng Brazil mà ở sự thay đổi kỳ vọng về nguồn cung toàn cầu trong những tháng tới.
Nguồn hàng Brazil tiếp tục đi vào thị trường sau khi vụ thu hoạch gần hoàn tất. Việt Nam đang tiến gần vụ thu hoạch mới, trong khi Colombia bước vào giai đoạn sản lượng tăng theo mùa trong quý IV.
Như vậy, thị trường đang dần chuyển từ câu chuyện nguồn cung khan hiếm sang kỳ vọng nguồn cung được cải thiện.
Sự thay đổi kỳ vọng này đặc biệt quan trọng đối với Robusta. Khi Việt Nam bước sâu hơn vào vụ thu hoạch, lượng hàng thực tế đưa ra thị trường sẽ trở thành biến số cần theo dõi sát. Nếu sản lượng và tiến độ bán hàng thuận lợi, áp lực nguồn cung có thể tiếp tục duy trì trong những tháng cuối năm.
Thị trường tiền tệ cũng chưa tạo ra môi trường thuận lợi cho giá cà phê.
DXY tiếp tục duy trì đà tăng trong tuần và tăng thêm khoảng 0,13% trong phiên gần nhất. Đồng thời, USD/BRL tăng từ khoảng 5,17 lên 5,19, phản ánh đồng real Brazil suy yếu so với USD.
Real yếu có thể làm tăng động lực bán của các nhà sản xuất và xuất khẩu Brazil do cùng một lượng USD thu về có thể quy đổi được nhiều nội tệ hơn.
Yếu tố tiền tệ vì vậy đang bổ sung thêm sức ép cho bức tranh nguồn cung, thay vì đóng vai trò hỗ trợ giá như trong một số giai đoạn trước.
Trên biểu đồ ngày, cấu trúc kỹ thuật của Robusta vẫn nghiêng rõ về xu hướng giảm.
Sau khi lần lượt đánh mất các vùng hỗ trợ phía trên, thị trường hiện đang kiểm định khu vực 3.250 USD/tấn. Đây là vùng hỗ trợ đáng chú ý hình thành từ diễn biến giá trong giai đoạn tháng 5–6.
Cấu trúc đỉnh sau thấp hơn đỉnh trước và đáy sau thấp hơn đáy trước vẫn được duy trì. Điều đó cho thấy xu hướng giảm chưa xuất hiện tín hiệu đảo chiều đáng tin cậy.
RSI ngày hiện quanh 35, cho thấy động lượng đã tiến gần vùng quá bán. Đây là điều cần lưu ý: xu hướng chính vẫn yếu, nhưng khi RSI xuống thấp và giá tiếp cận hỗ trợ mạnh, xác suất xuất hiện những nhịp hồi kỹ thuật cũng bắt đầu tăng lên.
Các vùng giá quan trọng cần theo dõi trong ngắn hạn:
Kháng cự: 3.350 → 3.420 → 3.500 USD/tấn
Hỗ trợ: 3.250 → 3.150 USD/tấn
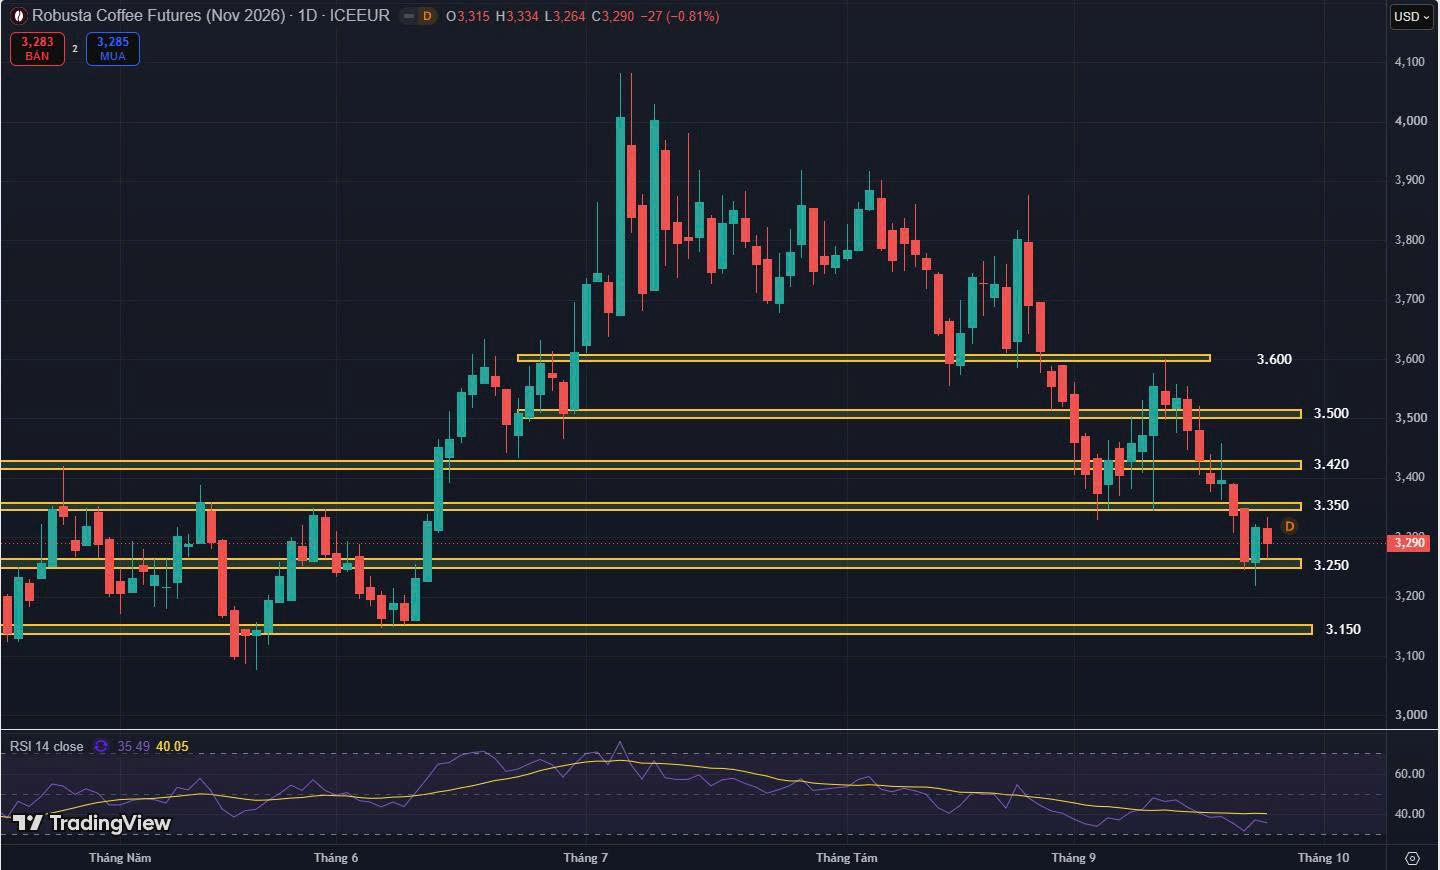
Phiên giảm trở lại sau khi Robusta vừa tăng 57 USD củng cố quan điểm rằng nhịp phục hồi trước đó mới chỉ mang tính chất kỹ thuật, chưa phải tín hiệu đảo chiều xu hướng.
Điểm quan trọng là không nên đơn giản hóa diễn biến hiện tại thành câu chuyện “Brazil được mùa nên Robusta giảm”. Sản lượng kỷ lục của Brazil chủ yếu đến từ Arabica, trong khi dự báo Conilon/Robusta vừa được Conab điều chỉnh giảm xuống 19,4 triệu bao.
Áp lực đối với Robusta hiện đến từ một bức tranh rộng hơn: kỳ vọng nguồn cung toàn cầu cải thiện, Việt Nam tiến gần vụ mới, dòng hàng Brazil tiếp tục ra thị trường, yếu tố tiền tệ chưa thuận lợi và cấu trúc kỹ thuật vẫn nằm trong xu hướng giảm.
Tuy nhiên, vị trí của giá hiện tại cũng khác đáng kể so với khi Robusta còn giao dịch trên 3.500 USD/tấn. Giá đã tiếp cận hỗ trợ 3.250 trong khi RSI xuống quanh 35. Vì vậy, bán đuổi tại vùng giá thấp không còn mang lại tỷ lệ rủi ro/lợi nhuận hấp dẫn như giai đoạn trước.
Trong ngắn hạn, cần đặc biệt quan sát phản ứng giá và khối lượng giao dịch quanh 3.250. Nếu hỗ trợ này tiếp tục được bảo vệ và xuất hiện tín hiệu xác nhận lực cầu, có thể cân nhắc phân bổ tỷ trọng vốn nhỏ cho vị thế mua kỹ thuật, với mục tiêu tận dụng nhịp hồi đưa giá ra khỏi trạng thái quá bán. Đây là chiến lược giao dịch ngược xu hướng nên yêu cầu quản trị rủi ro chặt chẽ và không đồng nghĩa với việc xác nhận thị trường đã tạo đáy.
Ở góc nhìn lớn hơn, xu hướng chính của Robusta vẫn là giảm cho đến khi cấu trúc giá cho thấy bằng chứng rõ ràng hơn về sự đảo chiều.